
2026年9月19日,《当代会计评论》“又日新”研讨会在兰州财经大学成功举办。会议由教育部人文社会科学重点研究基地厦门大学会计发展研究中心和兰州财经大学会计学院联合主办,兰州财经大学会计学院、甘肃政法大学商学院、兰州财经大学科技处承办,厦门大学会计学系、厦门大学管理学院、《当代会计评论》编辑部、兰州财经大学智能财务协同创新中心、兰州财经大学生态产品价值实现研究院协办。兰州财经大学副校长苏孜教授、中国注册会计师协会业务监管部主任赵彦女士、立信会计师事务所执行总裁杨志国先生、毕马威华振会计师事务所总监闫麒女士、厦门大学刘峰教授、清华大学谢德仁教授、重庆大学辛清泉教授、上海交通大学夏立军教授、厦门大学刘馨茗教授、重庆大学胡诗阳教授等来自全国各大高校的80余位专家学者参加会议。
兰州财经大学副校长苏孜教授在开幕致辞中代表学校向出席研讨会的各界嘉宾表示热烈欢迎,并介绍了兰州财经大学和会计学院的基本情况。他表示,本次研讨会立足于数字经济和人工智能发展背景,探讨会计基础理论创新与发展问题,既有对会计基本理论和核心概念的重新审视,也有对国际审计准则、环境会计等现实问题的深入讨论。在未来布局中,兰州财经大学将勇担使命,与各位专家学者、实务工作者建立更加紧密的联系与合作,共同开展科研项目、人才培养、政策咨询等工作,为持续推进会计学术研究和创新实践做出贡献。研讨会开幕式由兰州财经大学会计学院院长邢铭强教授主持。
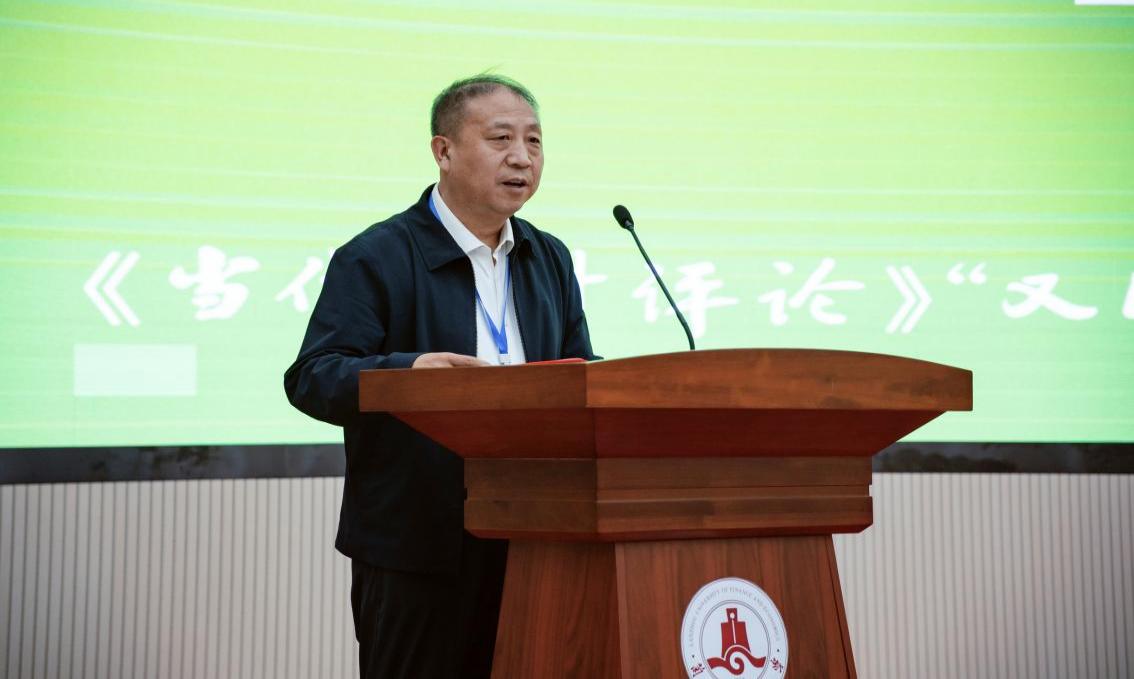
兰州财经大学副校长苏孜教授致辞
《当代会计评论》主编、厦门大学刘峰教授致辞。刘峰教授首先从“是什么、从哪来、到哪去”详细介绍了《当代会计评论》的办刊理念、发展历程和刊载论文情况,指出《当代会计评论》是一本相对不一样的刊物,遵循思想优先、方法不限的原则,始终关注中国会计研究的重要理论和现实问题,倡导原创性研究,尤其重视为青年学者搭建学术交流平台。最后,刘峰教授表示《当代会计评论》未来将大力鼓励案例或实地调研类文章,致力于提炼出与当下制度环境相适应的理论。
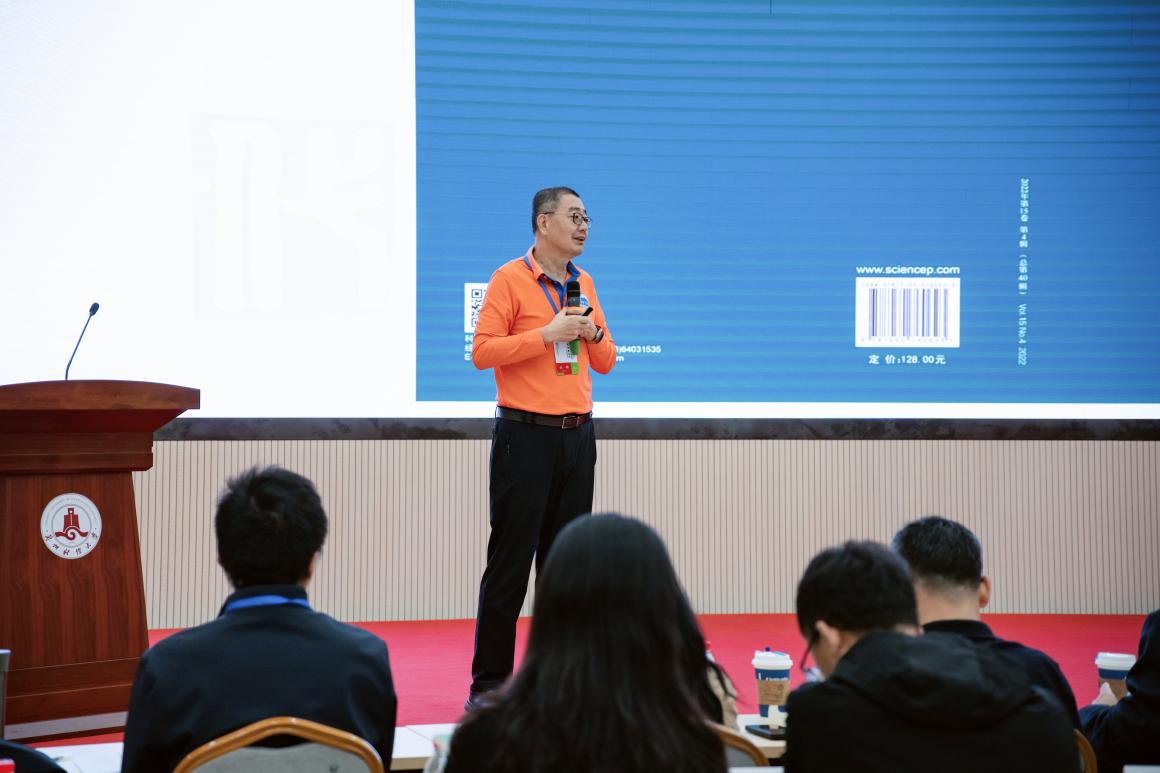
《当代会计评论》主编、厦门大学刘峰教授致辞
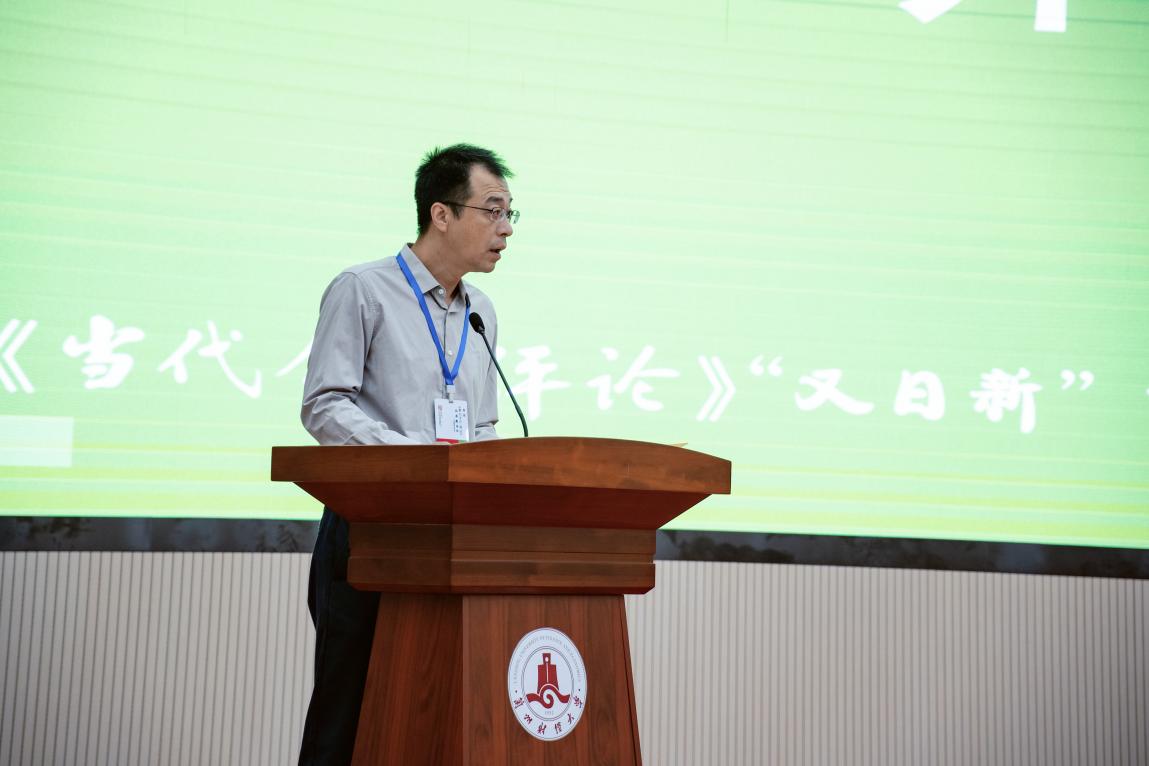
兰州财经大学会计学院院长邢铭强教授主持
本次研讨会分设4场学术报告、圆桌会议、论文报告与交流环节。
上半场学术报告环节由兰州财经大学会计学院副院长吴玉彬副教授主持。清华大学谢德仁教授作了题为“财务会计的两论、两观与两制辨析”的学术报告,他首先强调了人工智能时代会计基础理论的重要性,辨析了股东权益论和企业主体论的观点,表示现行财务报告概念框架的局限,导致具体会计准则体系缺乏内在一致逻辑,强调现代财务会计应基于股东权益论。随后,他指出收入费用观和资产负债观分别以利润表、资产负债表为中心构建财务报表体系,认为二者不只是关于收益确定的不同观念,而是关系到财务报表体系的基础逻辑。最后,谢德仁教授结合权责发生制和收付实现制,重点强调现金流量表不是基于收付实现制,不是财务业绩报表,以收付实现制为基础的财务业绩是股东价值创造视角的自由现金流量,财务业绩报表是自由现金流量表。谢德仁教授的演讲引发了与会学者的广泛共鸣,为财务分析研究提供了新的视角和思路。
立信会计师事务所执行总裁杨志国先生作题为“国际审计准则制定机构改革及其对信息科技的应对立场”的报告。杨志国先生首先介绍了国际会计师联合会(IFAC)的发展历程和治理框架,详细回顾了国际审计准则制定理事会的两次改革历程,主要集中于改革模式、机构角色、准则制定的目标、结构和过程等方面。最后,他指出国际审计与鉴证准则委员会对信息科技的应对立场,表现在科技立场声明及其对科技立场进行落地等方面,进而强化信息科技对行业的影响。
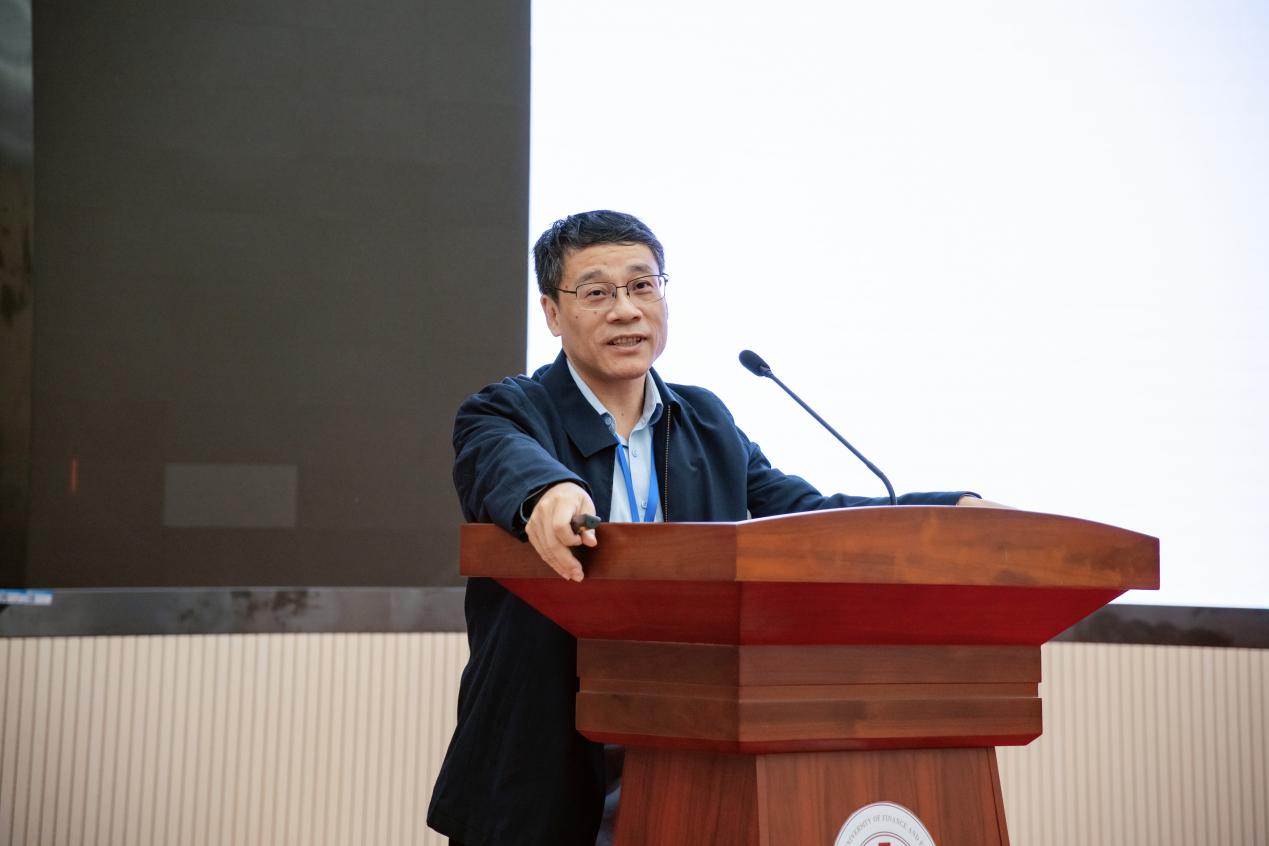
清华大学谢德仁教授作学术报告
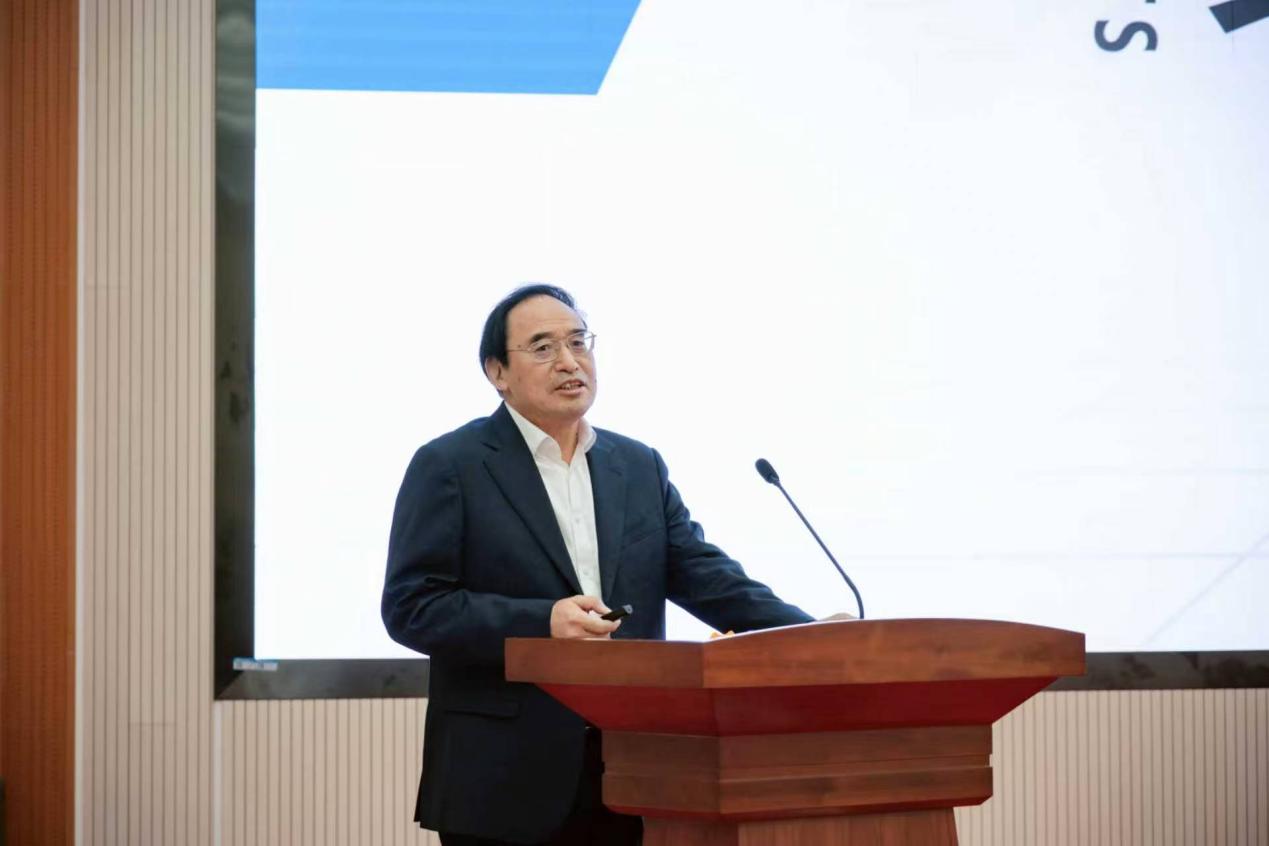
立信会计师事务所执行总裁杨志国先生作学术报告
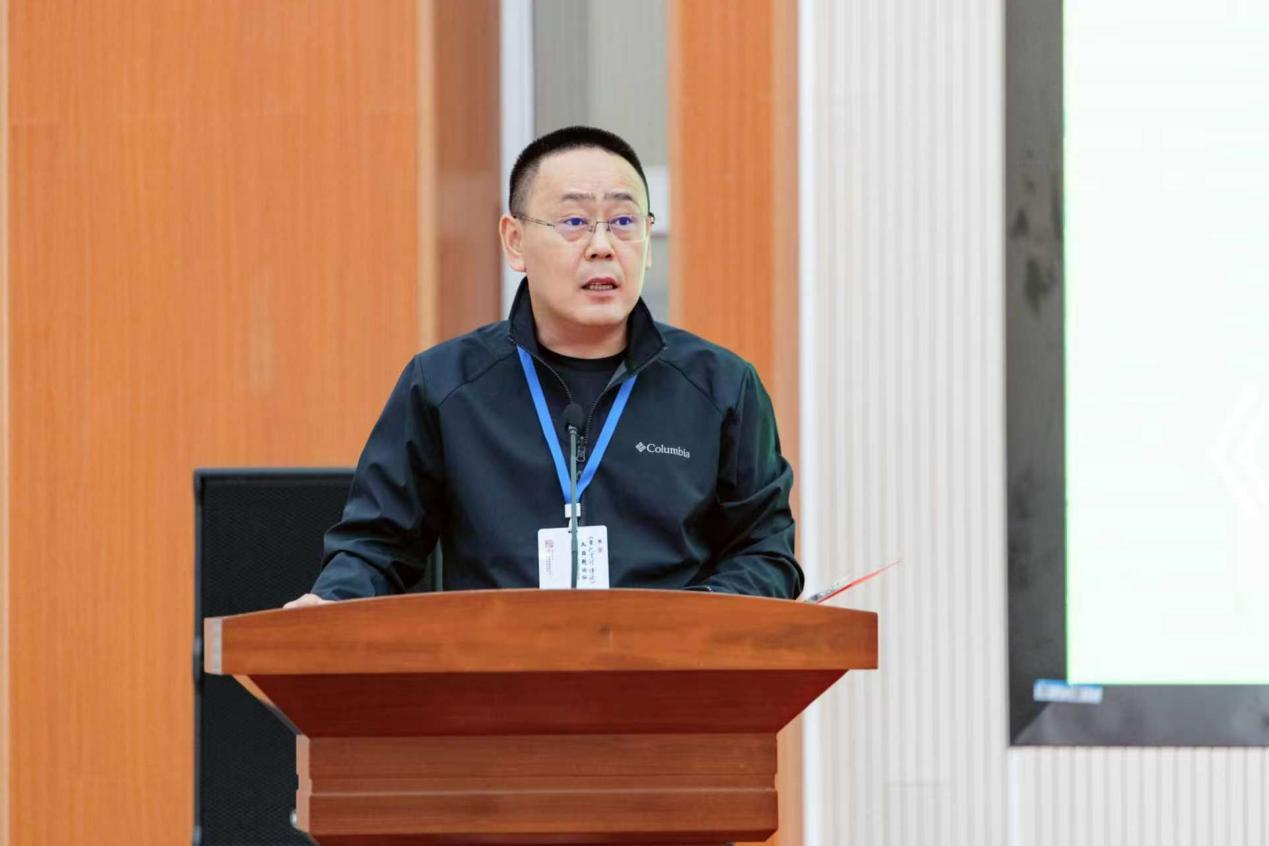
兰州财经大学会计学院副院长吴玉彬副教授主持
下半场学术报告环节由厦门大学刘馨茗教授主持。中国注册会计师协会业务监管部主任赵彦女士作题为“会计师事务所透明度报告披露指引及实施情况”的报告。首先,赵彦女士从行业诚信建设、良性竞争格局形成、事务所执业监督体系完善以及与国际审计监管规则有效衔接四方面的现实需求,介绍了制定会计师事务所透明度报告披露制度的必要性。随后,她基于不同机构对透明度的定义及内涵阐述了事务所透明度报告披露制度,并介绍了透明度报告总体框架,她表示,自透明度报告披露指引发布以来,我国13家会计师事务所在官网主动披露了透明度报告,披露内容体现了事务所党建情况、借助数据指标量化、主动展示数智化探索与实践等特点。最后,为做好事务所透明度报告的披露,赵彦女士提出会计师事务所应高度重视、报告语言清晰易懂、展示特色等改进建议。
兰州财经大学周一虹教授作题为“会计师能否拯救地球?——环境会计的新机遇和新路径”的报告。周一虹教授从财富创造的三次浪潮和会计的崛起出发,指出在信息时代,会计面临如何对非财务价值进行有意义地计量?如何与传统财务信息结合?两个挑战,在自然资本和生态系统会计核算、多重资本报告或综合报告、共益企业、自然权利运动的发展下,环境会计应运而生。随后,他详细介绍了国际上关于环境会计的起源和发展历程,结合我国政策文件和相关会议精神对政策环境、环境审计等方面的发展导向,指出了我国环境会计发展的新契机。最后,他结合中国环境会计研究与实践,从碳会计、环境信息披露、编制自然资源资产负债等方面提出环境会计的发展路径。此外,周一虹教授呼吁中国会计学会、学术期刊等机构与广大青年学者多关注环境会计的理论研究和实践发展,推动我国经济社会的可持续发展。
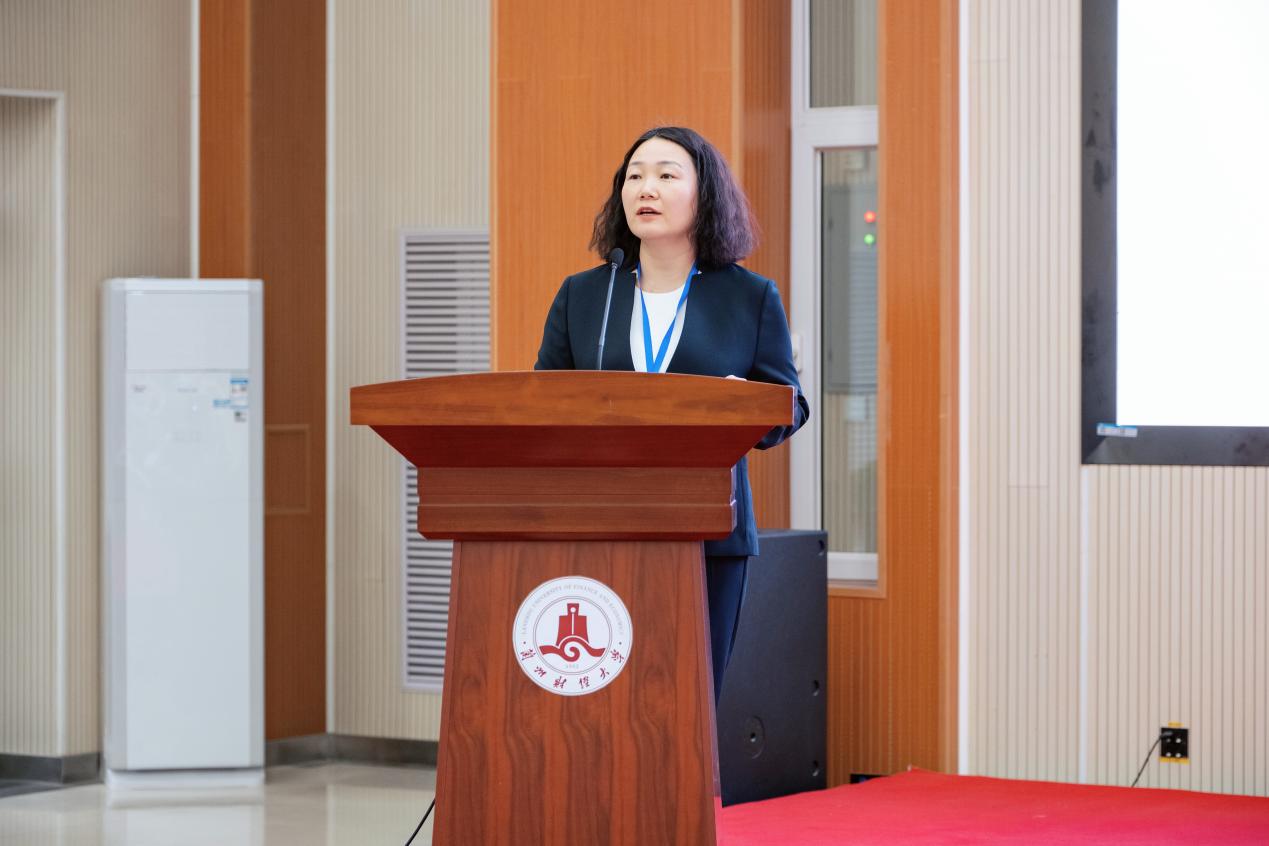
中国注册会计师协会赵彦女士作学术报告
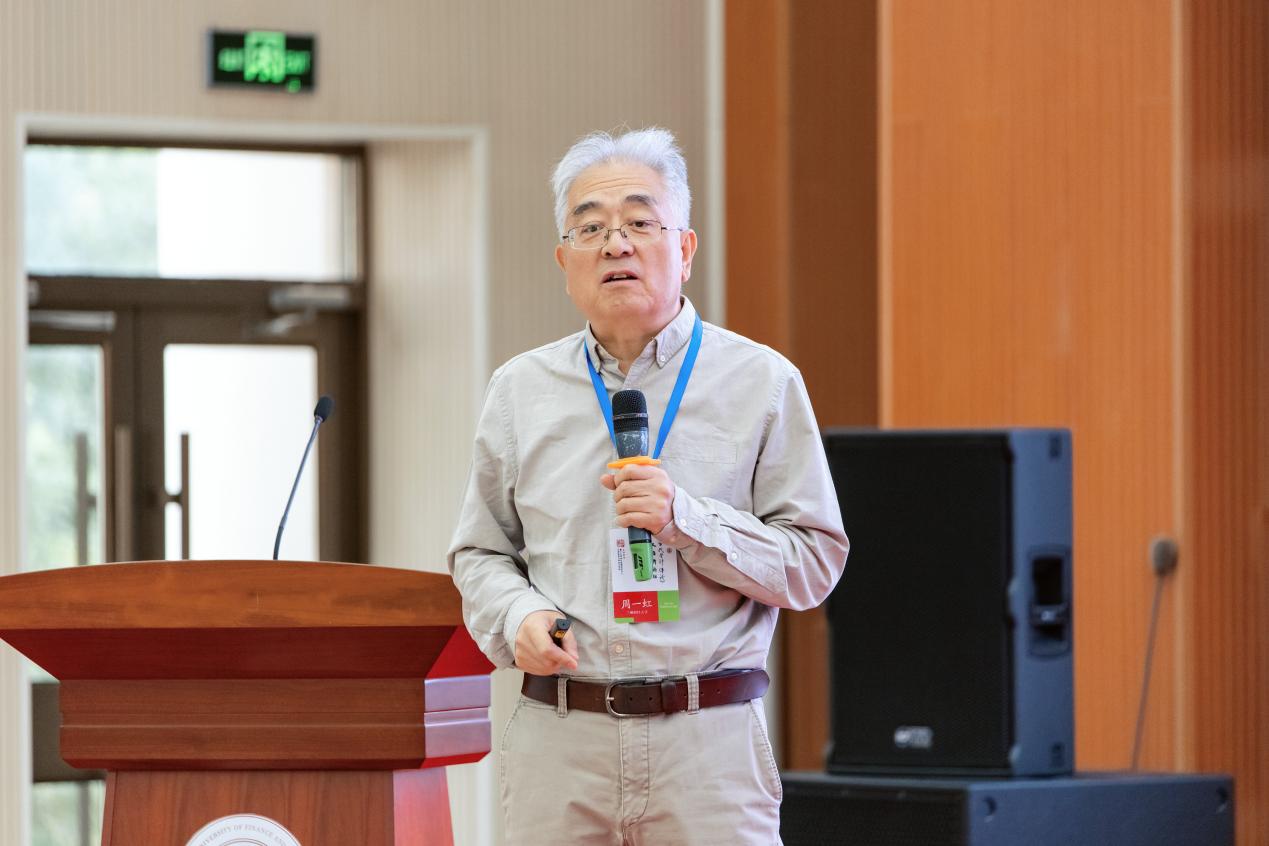
兰州财经大学周一虹教授作学术报告
厦门大学刘馨茗副教授主持
本次研讨会围绕“事务所治理与透明度”主题设置了圆桌会议,由《当代会计评论》副主编、重庆大学辛清泉教授主持,与谈嘉宾有中国注册会计师协会业务监管部主任赵彦女士、立信会计师事务所执行总裁杨志国先生、毕马威华振会计师事务所总监闫麒女士、上海交通大学夏立军教授、厦门大学刘峰教授。
赵彦女士强调了会计师事务所披露透明度报告的必要性和可行性,并立足于社会公众和行业监管的角色,分别解读了透明度报告的作用和功能。闫麒女士介绍了毕马威华振会计师事务所出具透明度报告的过程,指出透明度报告是传递审计信息质量报告的载体,反映了会计师事务所内部治理的要求,在考虑企业文化、读者需求等方面解释了各事务所披露透明度报告的差异化原因。杨志国先生结合当下时代发展和会计师事务所的实际情况,认为社会各界对透明度报告的需求日益增长,同时也指出了部分会计师事务所未披露透明度报告的顾虑。夏立军教授从本土环境、体制机制等方面解释了上市公司财务造假的原因,指出信息透明度研究应从源头出发,他强调透明度报告应侧重投资者、社会公众等需求方的实际需求。刘峰教授鼓励研究生们围绕“事务所治理和透明度”开展学术研究,提出人工智能对事务所编制透明度报告的真实性和客观性的影响,对此,杨志国先生和闫麒女士分别介绍了事务所披露透明度报告的前期编制基础、后期质量评价等过程。在自由讨论环节,西北师范大学教师和专家围绕透明度的标准这一问题展开交流。最后,辛清泉教授进行总结,他表示本次圆桌会议对事务所治理与透明度的理论研究和实践具有极高的借鉴作用。
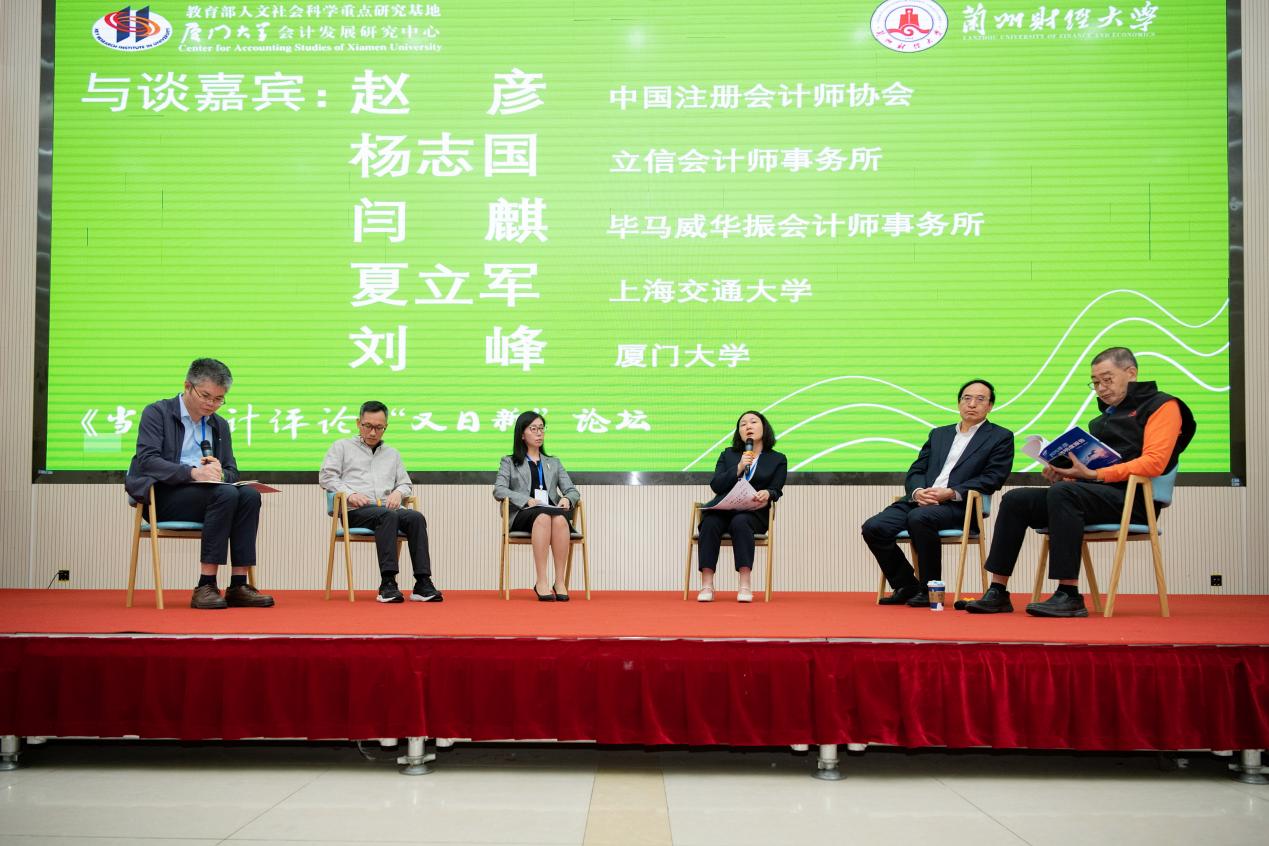
圆桌会议
重庆大学辛清泉教授主持
本次研讨会遴选3篇论文进行现场报告,由兰州财经大学会计学院副院长芦海燕教授主持。
厦门大学张彦扬同学作了题为“数至圆满:中国企业逢十整数周年与会计绩效呈现——基于中国上市公司文化性时间地标的经验证据”的汇报。 论文围绕时间地标如何进入财务报告构建理论框架,实证检验了逢十周年年份的报告ROA更高,并得出逢十周年主要影响高关注时间节点的会计业绩呈现,而非企业真实经营扩展或系统性真实盈余管理。重庆大学胡诗阳教授对论文的选题、理论分析、实证内容进行了肯定,同时也指出该文章逢十整数的理论阐述与管理学、经济学的关联较弱,研究问题的理论重要性不足等局限,对此,他建议作者可从市场理解、经营管理、信息产生者方面关注经济影响等进一步完善论文。
来自北京科技大学的魏兴凯同学汇报的论文题目是“研发费用表内单独列报的创新效应研究”, 魏兴凯从选题背景、问题提出、边际贡献、研究内容与设计、研究结论等方面进行了汇报,研究发现,研发费用单独列报有利于提升企业创新效率,揭示了研发费用单独列报对企业创新效率的传导机制和外部调节效应。兰州财经大学会计学院孙颖副教授从研究主题、研究价值、文献缺口、切入视角和研究设计对论文进行了回顾,并在识别策略、变量测度、机制识别、调节与异质性分析部分提出了具体修改建议。
兰州财经大学马茹燕同学作了题为“会计信息预警债券违约的功能、边界与条件分化——基于机器学习的双案例研究”的汇报,作者从选题背景及问题提出、按理选择与研究设计、会计信息预警功能的失效与分化、研究结论与政策启示介绍了论文主要研究工作和结论,研究发现会计信息能够有效预警债券违约,进一步,文章对比剖析了景峰医药和荣盛发展会计信息预警功能,认为会计信息预警功能存在边界,且表现为不同形态。广东外语外贸大学刘星河教授首先对研究框架及研究贡献进行了肯定,就双案例比较对结论的可信度、失灵机制的严谨表述、相关概念边界等方面与作者进行了讨论,最后,建议作者在增强案例证据链等方面做出具体改进,并指出未来进一步拓展的研究方向。
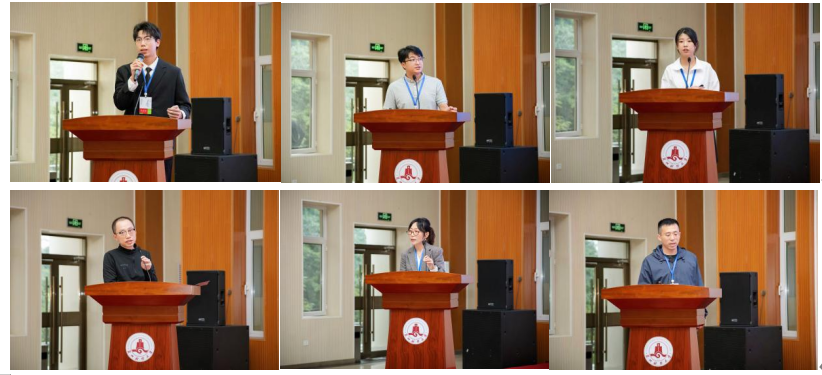
学术论文汇报
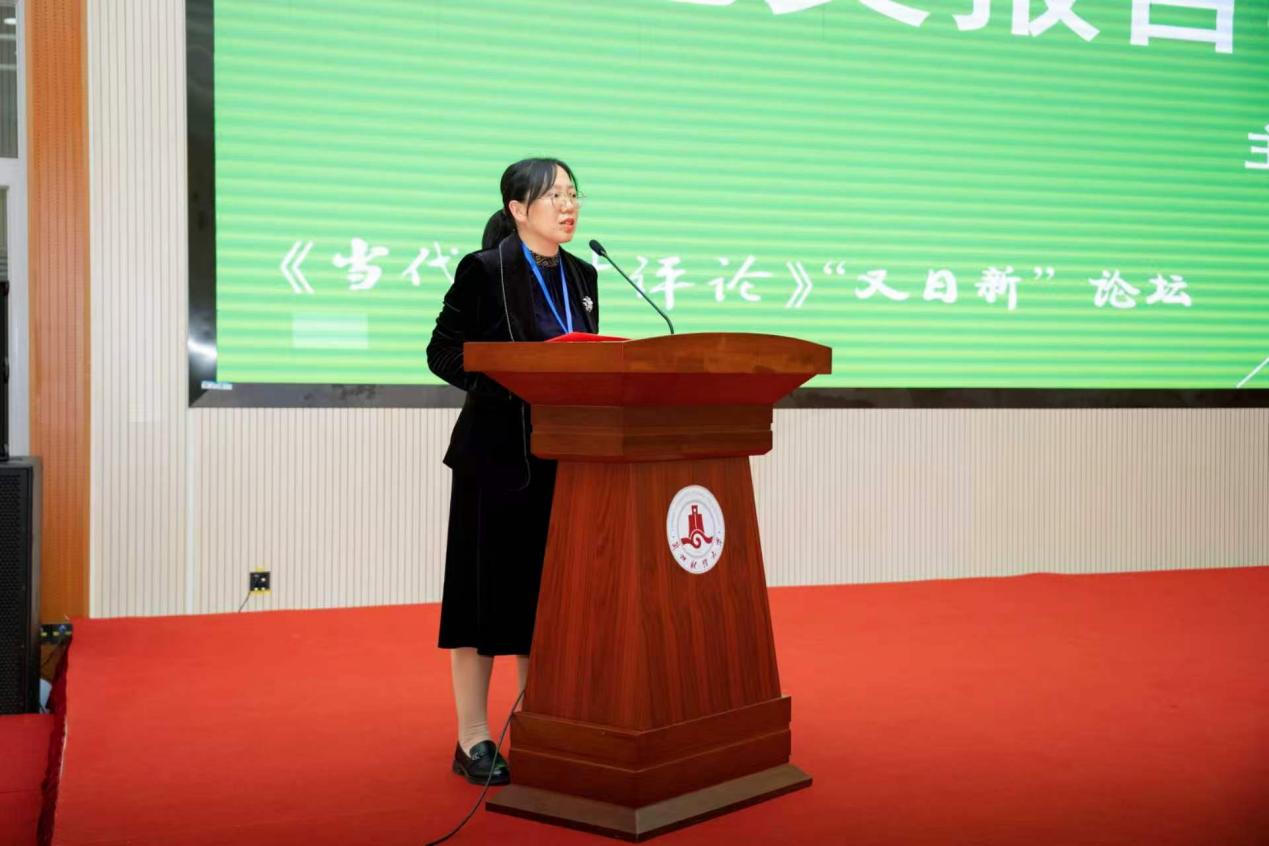
兰州财经大学芦海燕教授主持
闭幕式由《当代会计评论》主编、厦门大学刘峰教授主持。他表示“又日新”研讨会关注会计学的真问题,寻找感兴趣的主题研究,指出《当代会计评论》是一个欢迎原创性思想的学术平台,呼吁与会嘉宾关注《当代会计评论》期刊的相关学术活动,致力于让会计成为国家战略和社会发展中更基础、更必要的角色。
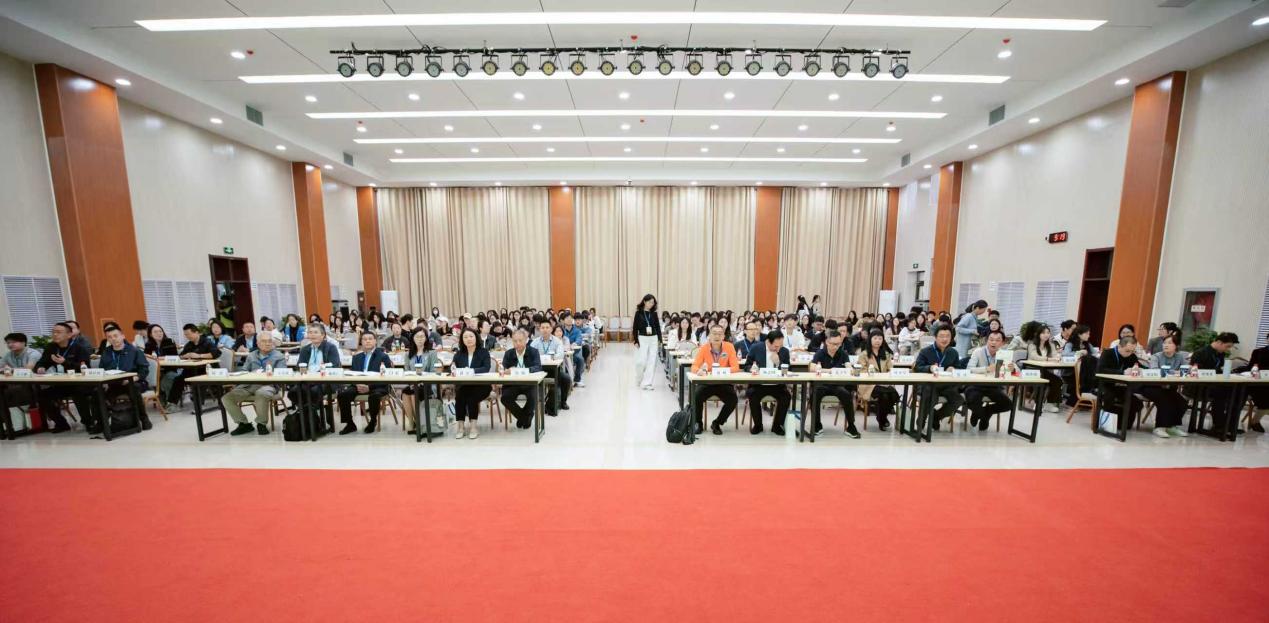
会议现场合影

 TOP
 甘公网安备 62010202002180